Odzyskaj należne odszkodowanie z OC sprawcy
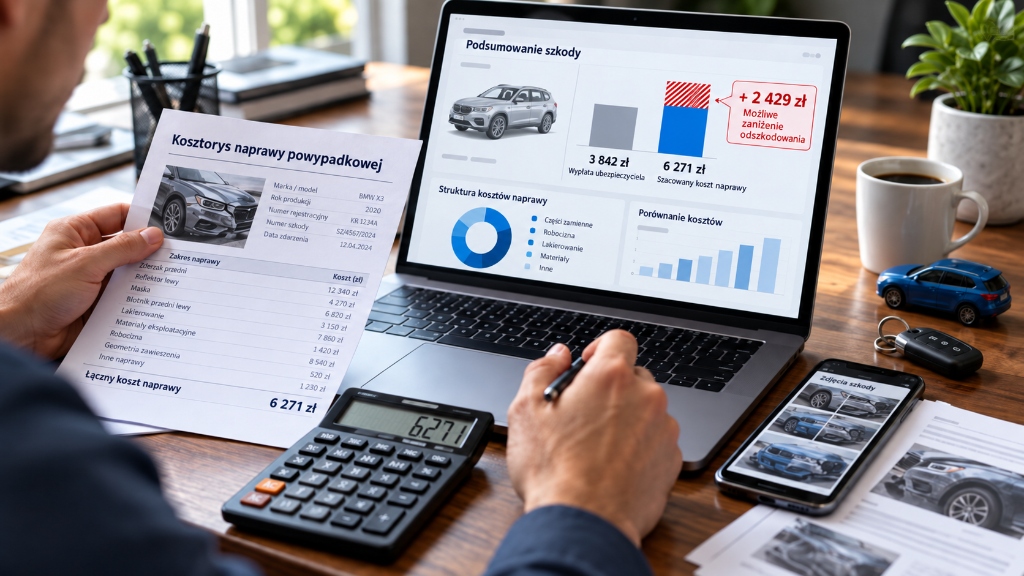
Automatyczny audyt kosztorysów Audatex, Eurotax i DAT. Wykrywamy bezprawne potrącenia amortyzacyjne (uchwała Sądu Najwyższego III CZP 80/11), zaniżone stawki roboczogodziny oraz zamienniki dystrybutorskie naruszające gwarancję pojazdu.
Jak działa zaniżanie odszkodowania i co możesz zrobić →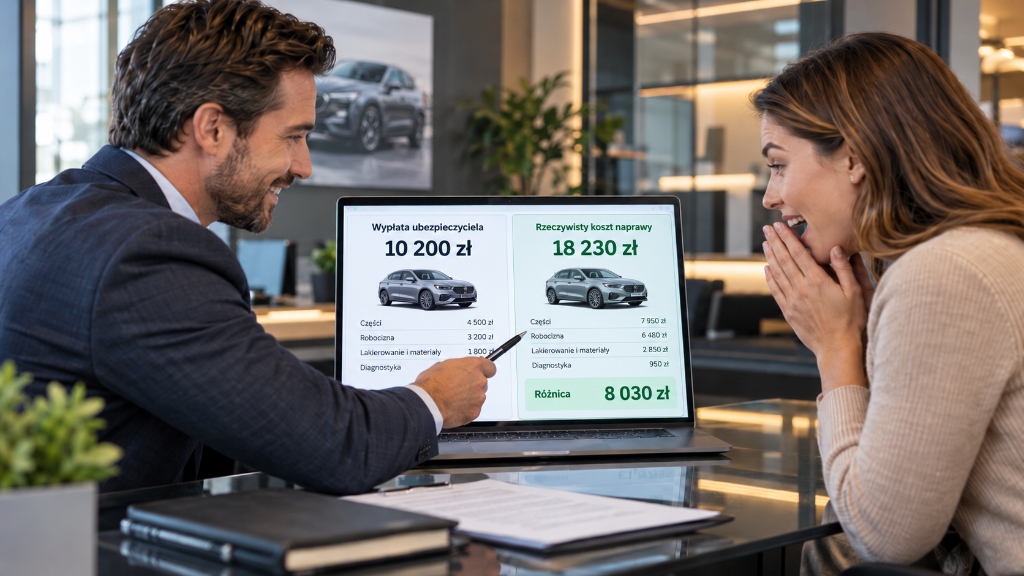
Sprawdź swój kosztorys w 60 sekund
Wgraj oficjalny plik PDF lub fotografię kalkulacji naprawy z ubezpieczalni.
Zakaz potrąceń amortyzacyjnych
Towarzystwa ubezpieczeniowe rutynowo obcinają wartość nowych części o 30-60% pod pretekstem wieku auta. Sąd Najwyższy jednoznacznie orzekł, że ubezpieczyciel ma obowiązek wypłacić kwotę odpowiadającą cenie nowych, oryginalnych części bez potrąceń.
Realne stawki rynkowe robocizny
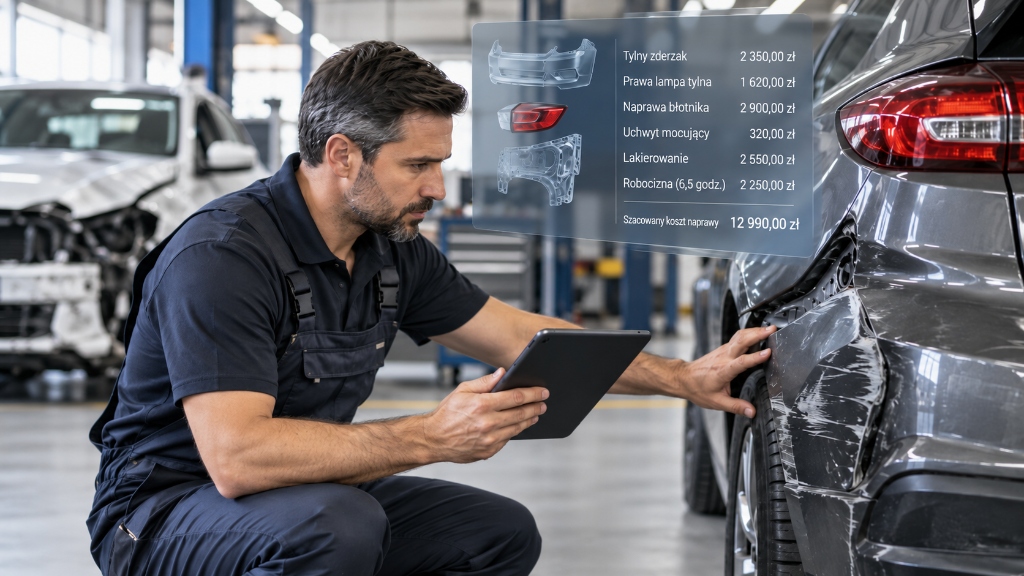
Ubezpieczyciele narzucają sztuczne stawki 60-75 zł/rbh, podczas gdy certyfikowane warsztaty w Polsce stosują stawki 150-175 zł/rbh (a w markach Premium z systemami ADAS ponad 200 zł). zanisko.pl weryfikuje stawkę wg bazy Polskiej Izby Motoryzacji.
Na czym polega zaniżanie odszkodowania z OC — i co możesz z tym zrobić
Wyjaśniamy bez żargonu: skąd bierze się zbyt niska wypłata, jak sprawdzić, czy dotyczy Ciebie, i jaką drogę wybrać w Twojej konkretnej sytuacji.
1. Jak to działa — w trzech zdaniach
Gdy ktoś uszkodzi Twoje auto, jego ubezpieczyciel OC musi pokryć koszt przywrócenia samochodu do stanu sprzed wypadku. Najczęściej nie płaci za rzeczywistą naprawę, tylko wylicza ją w programie (Audatex, Eurotax, DAT) — to jest kosztorys. W tym kosztorysie ubezpieczyciel sam ustala ceny, a wiele z nich można ustawić niżej, niż wynosi realny koszt naprawy w warsztacie w Twojej okolicy.
2. Cztery najczęstsze sposoby zaniżania
Każdy z nich widać w kosztorysie, jeśli wiesz, gdzie patrzeć. Nasz audyt sprawdza je automatycznie.
Zaniżona stawka za roboczogodzinę
Ubezpieczyciel wpisuje stawkę niższą niż ta, którą faktycznie biorą warsztaty w Twojej okolicy. Każda godzina pracy blacharza i lakiernika jest przez to „tańsza” tylko na papierze.
Rekomendacja 15 KNF (pkt 15.3): stawka powinna wynikać z cen warsztatów działających na rynku lokalnym.
Potrącenie „amortyzacji” z części
Nowy zderzak kosztuje 1 850 zł, ale ubezpieczyciel odejmuje np. 40%, bo „auto ma już kilka lat”. Tymczasem do naprawy trzeba kupić część nową — za pełną cenę.
Uchwała 7 sędziów SN z 12.04.2012, III CZP 80/11 i Rekomendacja 17 KNF (pkt 17.2): co do zasady bez amortyzacji. Potrącenie jest możliwe tylko, gdy ubezpieczyciel wykaże, że naprawa podniosła wartość całego auta.
Najtańsze zamienniki zamiast oryginałów
W kosztorysie część oryginalna zostaje zastąpiona tańszym zamiennikiem — nawet jeśli w aucie były oryginały albo samochód jest na gwarancji producenta.
Rekomendacja 18 KNF: wartość części ma zapewnić przywrócenie stanu sprzed szkody; pkt 18.1: przy aucie na gwarancji, która wymaga części oryginalnych — tylko części O.
Rabaty, których nikt Ci nie da
Od ceny części i lakieru odejmowany jest „rabat”, który obowiązuje wyłącznie w warsztatach współpracujących z ubezpieczycielem — nie w warsztacie, który wybierzesz Ty.
Rekomendacja 17 KNF (pkt 17.3): ubezpieczyciel nie może powoływać się na rabaty obowiązujące w swoich warsztatach i punktach sprzedaży.
3. Najpierw ustal, w jakiej jesteś sytuacji
To najważniejszy krok. Od tego, co stało się z autem po wypadku, zależy, jak liczy się odszkodowanie. Kliknij swój przypadek.
A Nie naprawiłem auta i nadal je mam
To sytuacja, w której kosztorys ma największe znaczenie. Należy Ci się kwota odpowiadająca realnemu kosztowi naprawy — nawet jeśli auta nie naprawisz albo naprawisz je taniej we własnym zakresie.
- Sprawdź kosztorys ubezpieczyciela w naszym audycie — zobaczysz każdą zaniżoną pozycję i jej wartość.
- Wyślij reklamację z żądaniem dopłaty (gotowe pismo generujemy po audycie).
- Nie sprzedawaj i nie naprawiaj auta, zanim sprawa się nie wyjaśni — albo zrób wcześniej pełną dokumentację zdjęciową uszkodzeń i zachowaj kosztorys. Po sprzedaży lub naprawie zmienia się sposób liczenia (patrz B i C).
B Już naprawiłem auto
Sąd Najwyższy w uchwale 7 sędziów z 11.09.2024 (III CZP 65/23) uznał, że po naprawie nie liczy się już hipotetycznego kosztorysu. Odszkodowanie odpowiada temu, ile naprawa faktycznie i zasadnie kosztowała.
- Zbierz faktury i rachunki za naprawę (części, robocizna, lakierowanie).
- Jeśli faktury są wyższe niż wypłata — żądaj dopłaty różnicy na podstawie faktur.
- Jeśli naprawa była tańsza niż wypłata — trudno będzie dochodzić więcej.
C Sprzedałem auto bez naprawy
Według tej samej uchwały SN III CZP 65/23 po sprzedaży nienaprawionego auta odszkodowanie liczy się zwykle jako różnicę między wartością auta przed wypadkiem a ceną, za którą je sprzedałeś (tzw. metoda dyferencyjna).
- Przygotuj umowę sprzedaży (cena) i dowody wartości auta przed szkodą (np. wycena, ogłoszenia podobnych aut).
- Kosztorys ubezpieczyciela ma tu mniejsze znaczenie — liczy się, ile realnie straciłeś na wartości auta.
D Prowadzę firmę i odliczam VAT
Jeśli auto jest w firmie i możesz odliczyć VAT od naprawy, odszkodowanie wypłacane jest co do zasady w kwotach netto — VAT odzyskujesz w rozliczeniu z urzędem skarbowym, a nie od ubezpieczyciela.
- Wszystkie zaniżenia (stawka, amortyzacja, części, rabaty) dotyczą Cię tak samo — tylko liczone są od kwot netto.
E Ubezpieczyciel uznał szkodę całkowitą
Szkoda całkowita to sytuacja, gdy naprawa jest nieopłacalna. Wtedy ubezpieczyciel wypłaca wartość auta sprzed wypadku minus wartość wraku. Spór dotyczy zwykle zaniżonej wartości auta albo zawyżonej wartości wraku — to inne zagadnienie niż kosztorys naprawy.
4. Co robić krok po kroku
Ścieżka dla najczęstszej sytuacji: wypłata przyszła, ale jest za niska.
-
Weź wypłatę — to nie zamyka sprawy
Przyjęcie przelewu nie oznacza zgody na jego wysokość. Możesz dochodzić dopłaty. Nie podpisuj jednak ugody ani oświadczenia, że nie masz dalszych roszczeń — to może zamknąć drogę do dopłaty.
-
Zdobądź kosztorys na piśmie
Poproś ubezpieczyciela o pełną kalkulację naprawy (PDF z Audatex / Eurotax / DAT). Ubezpieczyciel powinien ją przekazać (Rekomendacja 14 KNF). Bez kosztorysu nie da się wskazać, które pozycje są zaniżone.
-
Sprawdź kosztorys i wyślij reklamację
Wgraj kosztorys do audytu powyżej. Dostaniesz listę zaniżeń z kwotami i gotowe pismo reklamacyjne. Wyślij je listem poleconym lub przez formularz reklamacyjny ubezpieczyciela i zachowaj dowód wysłania.
Ubezpieczyciel ma 30 dni na odpowiedź, a w szczególnie skomplikowanych sprawach — po poinformowaniu Cię o przyczynie — do 60 dni (ustawa o rozpatrywaniu reklamacji, art. 5 i 6). Jeśli nie odpowie w terminie, ustawa (art. 8) każe uznać reklamację za rozpatrzoną zgodnie z Twoją wolą. W praktyce ubezpieczyciele i sądy różnie oceniają skutki tego przepisu — traktuj go jako mocny argument, nie automatyczną wygraną.
-
Oceń odpowiedź
- Dopłacili całość — sprawa zamknięta.
- Dopłacili część — możesz przyjąć dopłatę i dochodzić reszty dalej.
- Odmówili albo milczą — przejdź do kroku 5.
-
Rzecznik Finansowy
Po nieuwzględnionej reklamacji możesz złożyć wniosek do Rzecznika Finansowego o postępowanie interwencyjne — Rzecznik zwraca się do ubezpieczyciela o ponowne przeanalizowanie sprawy. Jest też postępowanie polubowne (próba ugody z udziałem Rzecznika). Szczegóły i formularze: rf.gov.pl.
-
Sąd
Jeśli nic nie pomoże, pozywasz ubezpieczyciela o dopłatę. Wysokość szkody ustala zwykle biegły. Przegrywający co do zasady zwraca koszty procesu. Opłata od pozwu przy kwotach do 20 000 zł jest stała:
do 500 zł 30 zł 500 – 1 500 zł 100 zł 1 500 – 4 000 zł 200 zł 4 000 – 7 500 zł 400 zł 7 500 – 10 000 zł 500 zł 10 000 – 15 000 zł 750 zł 15 000 – 20 000 zł 1 000 zł Powyżej 20 000 zł opłata wynosi 5% żądanej kwoty (art. 13 ustawy o kosztach sądowych w sprawach cywilnych).
Alternatywa: sprzedaż roszczenia firmie odszkodowawczej (cesja). Dostajesz pieniądze od razu, ale zwykle tylko część tego, co mógłbyś odzyskać.